Zálohy¶
Zálohy sú na výučbu výborná téma, lebo ukazujú rozdiel medzi platbou a dodaním.
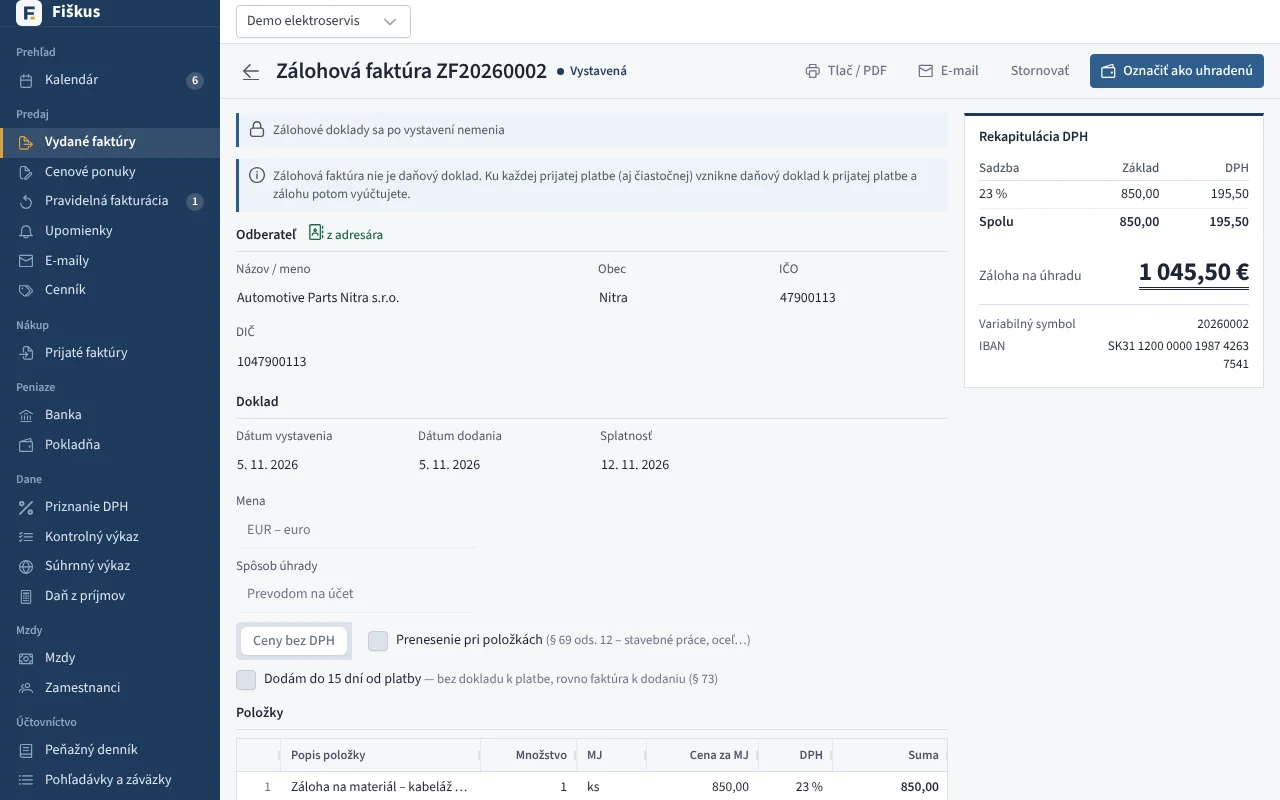 Zálohová faktúra — nie je daňový doklad, DPH vznikne až pri platbe
| Doklad | Je daňový doklad? | Kedy vzniká |
|---|---|---|
| Zálohová faktúra | nie | výzva na zaplatenie |
| Daňový doklad k prijatej platbe | áno | Fiškus ho vytvorí sám po úhrade zálohy (dátum dodania = deň prijatia platby, § 19 ods. 4) |
| Vyúčtovacia faktúra | áno | po dodaní; odpočíta zálohy presne po sadzbách |
Do priznania a kontrolného výkazu ide z vyúčtovania iba zostatok. Pri stopercentnej zálohe sa vyúčtovanie do kontrolného výkazu neuvádza.
Dobrá úloha na hodinu
Vystavte zálohu 50 %, uhraďte ju v banke, potom vystavte vyúčtovanie. Porovnajte priznanie k DPH za mesiac platby a za mesiac dodania — daň z prvej polovice je v inom období než daň zo zvyšku.
Fiškus pozná aj čiastočné úhrady zálohy, viac záloh na jedno vyúčtovanie, zálohy v cudzej mene, zálohy do zahraničia a zálohy s tuzemským prenesením daňovej povinnosti.
Vyúčtovanie ako e-faktúra. Vyúčtovaciu faktúru odošlete cez digitálneho poštára rovnako ako bežnú faktúru. Na e-faktúre sú riadky celej dodávky a pod nimi odpočet každého daňového dokladu k platbe ako záporný riadok po sadzbách, takže rekapitulácia DPH ukáže iba zostatok — rovnako ako v priznaní. Záloha bez daňového dokladu k platbe (napr. do zahraničia) je na e-faktúre ako suma zaplatená vopred a zníži iba sumu na úhradu. Zálohová faktúra sama nie je daňový doklad, preto sa ako e-faktúra neposiela.