Nákup¶
Prijaté faktúry¶
Prijatá faktúra sa eviduje z rekapitulácie DPH dodávateľa — základ a daň po sadzbách, tak ako sú na doklade. Pri každej určíte:
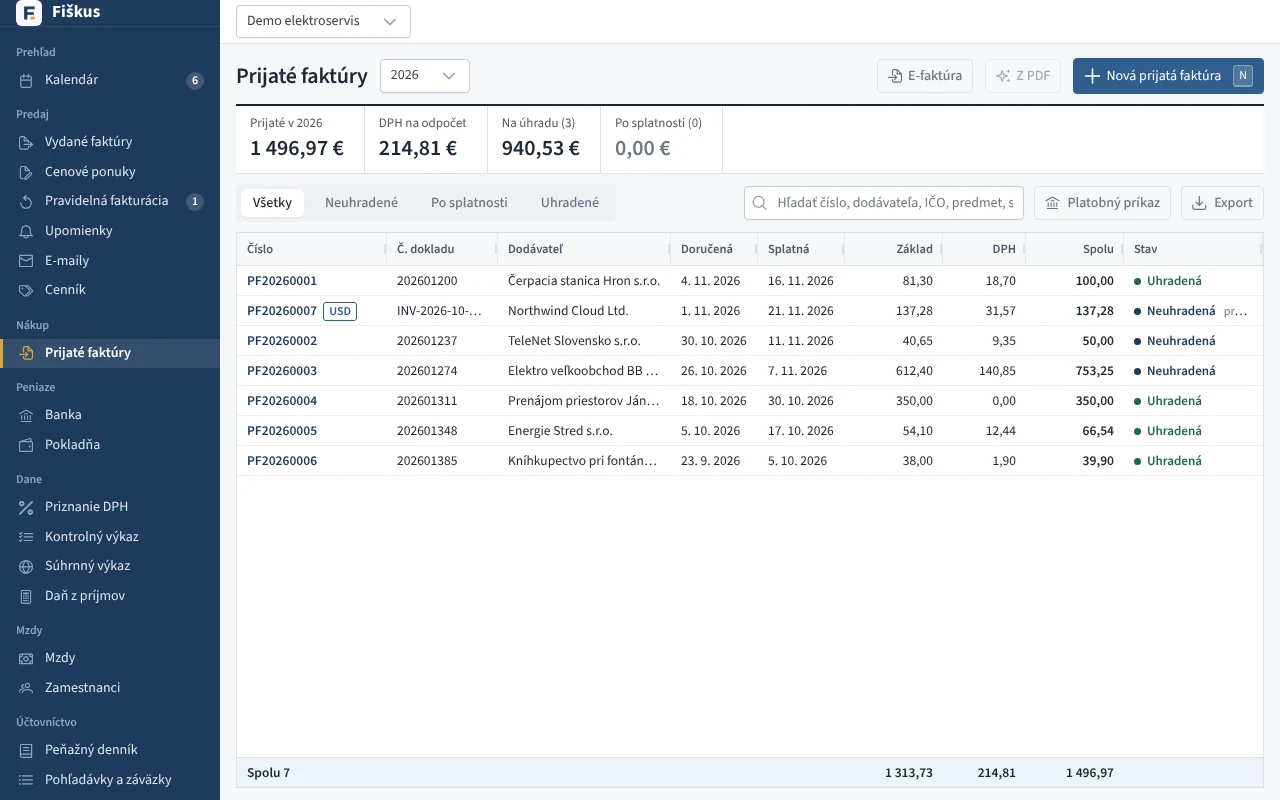 Prijaté faktúry — DPH na odpočet, na úhradu, po splatnosti
| Voľba | Vplyv |
|---|---|
| s odpočtom / bez odpočtu DPH | riadky 19 a 21 priznania, časť B kontrolného výkazu |
| prenesenie daňovej povinnosti | samozdanenie (riadky 09–10) aj odpočet |
| druh výdavku | stĺpec peňažného denníka, predkontácia v podvojnom účtovníctve |
| vozidlo | odpočet 50 % pri osobnom aute (§ 85n) |
Fiškus upozorní na duplicitu (rovnaký dodávateľ a číslo), eviduje úhrady a k faktúre sa dá pripojiť súbor (PDF, fotka).
Vyťaženie z PDF alebo fotky
S kľúčom Claude API (Nastavenia → Prístup pre AI) Fiškus prečíta dodávateľa, čísla a rekapituláciu DPH z PDF alebo fotky. AI iba navrhuje — údaje skontrolujete a uložíte sami.
Bločky a pokladničné doklady¶
Bloček z eKasy je zjednodušená faktúra. Najrýchlejšie ho zapíšete odfotením QR kódu v mobile: údaje (dodávateľ, položky, DPH) sa doplnia z Finančnej správy a vznikne uhradený prijatý doklad s fotkou.
Zvláštne prípady¶
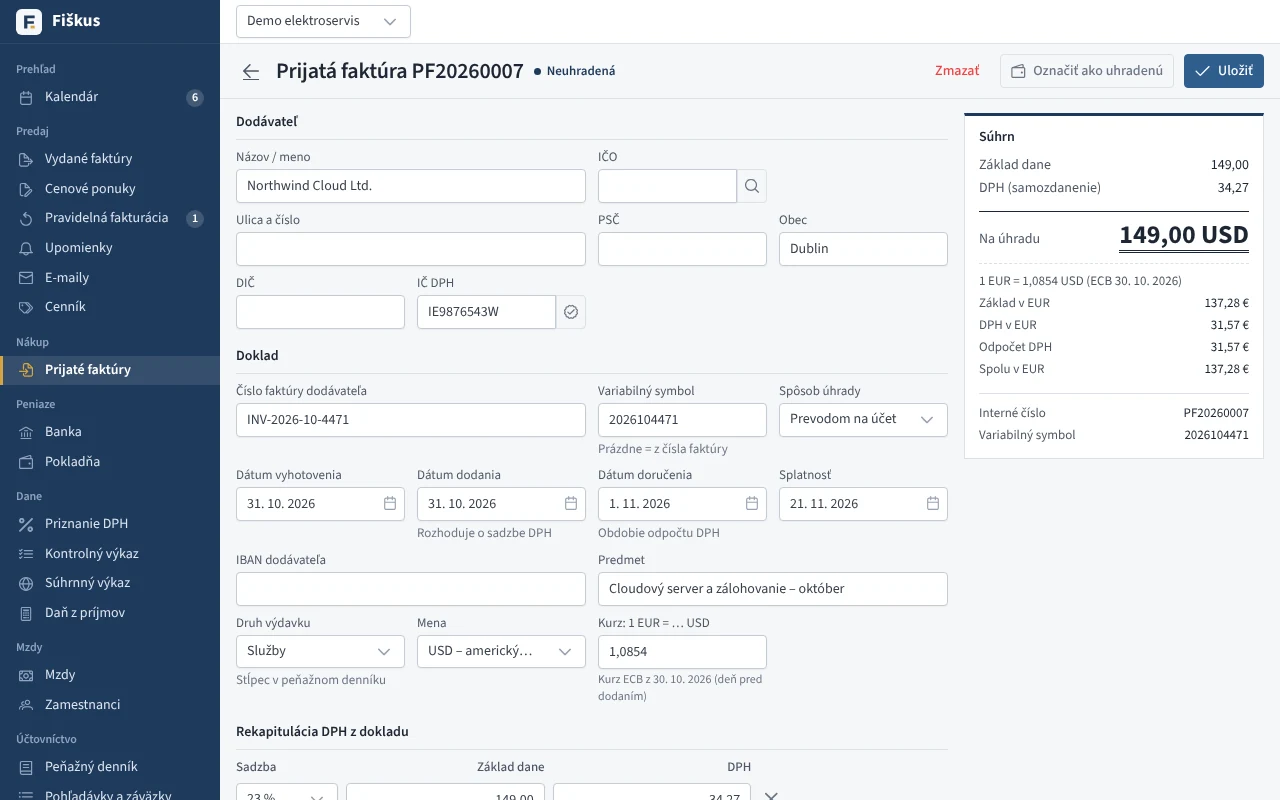 Prijatá faktúra v cudzej mene s kurzom ECB a samozdanením
- Pomerné odpočítanie DPH (§ 50) — predbežný a ročný koeficient, vysporiadanie v poslednom období roka.
- Dovoz z tretej krajiny s DPH zaplatenou colnému úradu.
- Nadobudnutie tovaru z EÚ a služby zo zahraničia.
- Dobropisy od dodávateľov — oprava odpočtu, riadky C.2.
- Platobné príkazy SEPA (pain.001) z neuhradených faktúr pre banku.
Dovoz z tretej krajiny: clo a DPH colnému úradu¶
Pri dovoze tovaru z krajiny mimo EÚ (Čína, USA, Spojené kráľovstvo…) zaevidujte dva doklady:
- Faktúru zahraničného dodávateľa za tovar, bez DPH (sadzba 0 %, druh plnenia tovar, mena podľa faktúry). Platí sa dodávateľovi.
- Rozhodnutie colného úradu (JCD) ako ďalšiu prijatú faktúru. Dodávateľ je colný úrad, číslo dokladu je číslo rozhodnutia (MRN). Zaškrtnite Rozhodnutie colného úradu pri dovoze a v rekapitulácii opíšte základ a DPH z rozhodnutia: základ je colná hodnota + clo + náklady do miesta určenia. Do poľa Clo zadajte clo a priraďte faktúru za dovezený tovar. Na úhradu colnému úradu je DPH + clo.
DPH z rozhodnutia sa odpočíta v priznaní v r. 18 – 21 a zároveň v r. 22 – 23 („z toho pri dovoze“). Do kontrolného výkazu sa neuvádza. V peňažnom denníku je úhrada colnému úradu výdavok (clo) a zaplatená DPH. V podvojnom účtovníctve sa rozhodnutie zaúčtuje predkontáciou FP-CLO: clo MD 501 (alebo FP-CLO-SKLAD MD 131 pri tovare na sklad), DPH MD 343, spolu D 379. Úhrada z banky je B-COLNY 379 / 221.
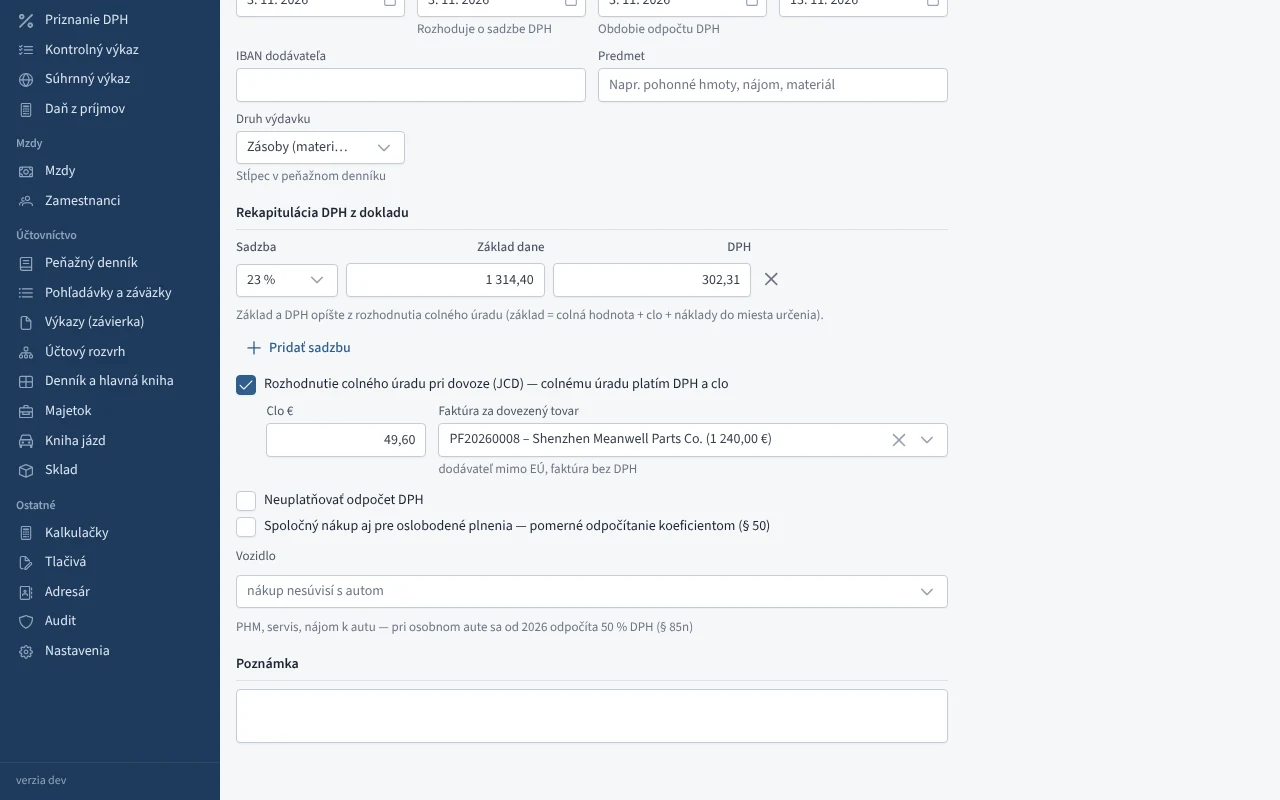 Rozhodnutie colného úradu: základ a DPH z rozhodnutia, clo, faktúra za tovar
Clo je súčasť obstarávacej ceny
Clo a ďalšie náklady súvisiace s obstaraním (doprava, poistenie) patria do obstarávacej ceny tovaru. Faktúru dopravcu zaevidujte ako bežnú prijatú faktúru s rovnakým druhom výdavku (zásoby).